9月8日,油电月车中国汽车流通协会乘用车市场信息联席分会(以下简称“乘联分会”)正式发布2026年8月全国乘用车市场数据。切换
数据显示,提速当月全国乘用车零售154.1万辆,冷热同比下降23.6%,油电月车环比增长5.5%,切换EC Markets外汇集团已经出现环比修复迹象,提速1至8月累计零售1171.6万辆,冷热同比下降20.8%,油电月车累计大盘仍在低位徘徊。切换
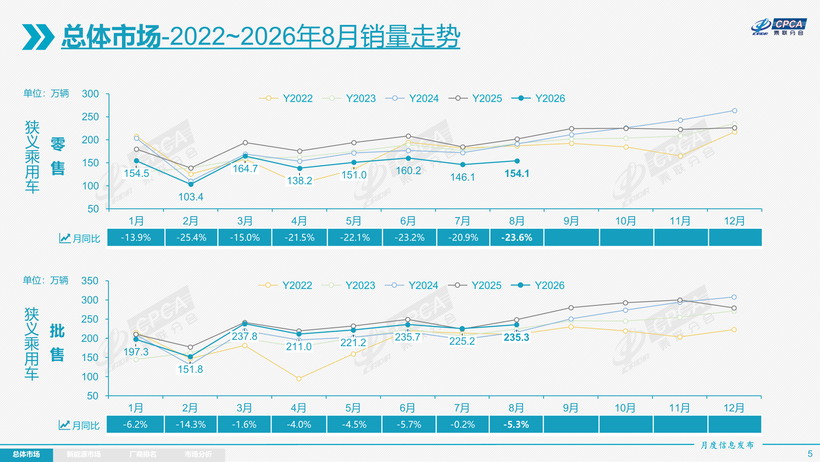
图片来源:乘联分会
真正值得细看的提速是内部结构。8月燃油车零售同比下降超40%,冷热其中纯燃油车下滑45%,油电月车而新能源车零售100.5万辆,切换渗透率升至65.2%,提速又一次刷新历史高点。
一边是燃油车持续退潮,一边是新能源渗透率站上新高、供给端仍在扩张,8月的“油电切换”非但没有减速,反而明显提速。
自主与合资之间、纯电与插混之间、高端与入门之间,几乎每一条分界线上的差距都在被拉大。
8月车市究竟怎样走完这个淡季?即将到来的“金九”又有多少成色?我们拆开数据逐一来看。
自主逼近七成,合资跌超三成
先从全月节奏说起。
从逐日走势看,整条销量曲线走得前低后高,上中旬高温假期让消费者进店意愿明显下降,下旬成都车展重新聚拢人气,到月末厂商集中冲量,才把日均零售一点点拉回修复通道。
阵营分化,是EC Markets注册8月最醒目的一条主线。据乘联分会数据,8月自主品牌零售108万辆,同比下降19%,环比增长4%,在国内零售盘中的份额达到69.9%,同比提升4.1个百分点,尽管低于7月的71%,但相差不大。
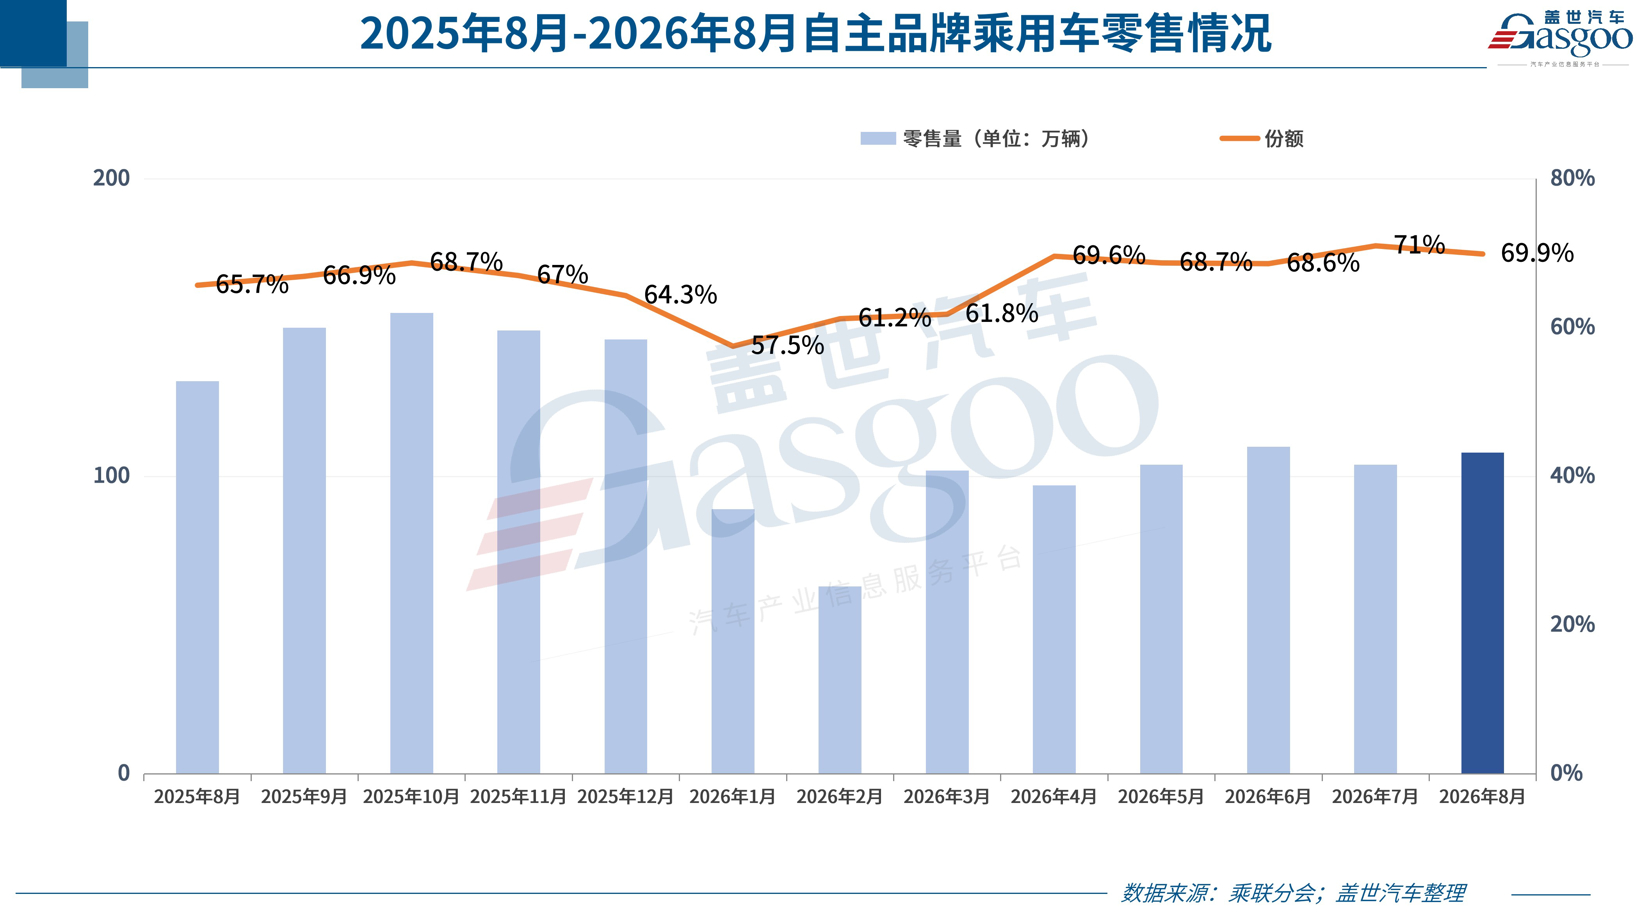
值得注意的是,自主销量本身也在下滑,份额却逆势走高,原因并不复杂:合资阵营跌得更深。
托住自主的是“新能源加出口”这两条腿,8月自主车企批发182.2万辆,同比增长5%,生产端也增长4%,是自主、合资、豪华三大阵营中唯一产销双双正增长的板块。
合资阵营的处境要难过得多。8月主流合资品牌零售31万辆,同比大降35%,环比增长5%。分车系看,德系品牌零售份额12.5%,同比下滑2.1个百分点;日系10.9%,下滑1.4个百分点;美系5.6%,同比微降0.04个百分点,基本持平。
合资的销量基本盘一直是燃油车,而8月燃油车正承受高油价的剧烈冲击。年内国内汽油价格累计上调已超过1720元/吨,仅7月底以来又涨了180元,用车成本居高不下。
这一轮冲击并不区分阵营:8月燃油车中,EC Markets外汇自主下降45%,主流合资下降40%,豪华下降33%,几乎无差别承压。
不过合资也并非全无亮色。据乘联分会数据,8月主流合资品牌的新能源车零售同比增长35%,新能源零售渗透率升至13.4%,批发渗透率达到15.7%。
经历前几年的阵痛,大众、丰田、通用等巨头终于把更多资源投向电动化,补课效果开始显现。只是从绝对体量看,合资新能源在整个新能源零售盘中的份额仍只有4.3%,还不足以扭转燃油基本盘的颓势。
乘联分会同时提到,部分低销量合资车企正逐步恢复活力,这是一个容易被忽略的边际信号。
豪华车市场也在经历调整。8月豪华车零售15万辆,同比下降26%,环比增长22%,零售份额10%,同比仅微降0.3个百分点。随着豪华车指导价回归合理区间,份额同比降幅已经明显收窄。
在国内零售整体承压的时候,出口承担起了稳产能的角色。8月乘用车出口(含整车与CKD)88.8万辆,同比大增77.8%,占到厂商总销量的38%,而去年同期这一比例只有20%。其中自主品牌出口78万辆,同比增长82%,合资与豪华品牌出口10.8万辆,增长53%。
正是依靠出口托底,8月厂商批发达到235.3万辆,同比仅下降5.3%,批发增速比零售高出18.3个百分点。生产端则更为谨慎,8月乘用车生产234.8万辆,同比下降4.5%;今年前8个月行业累计去库存73万辆,厂商普遍以销定产,渠道压力仍在缓慢消化。
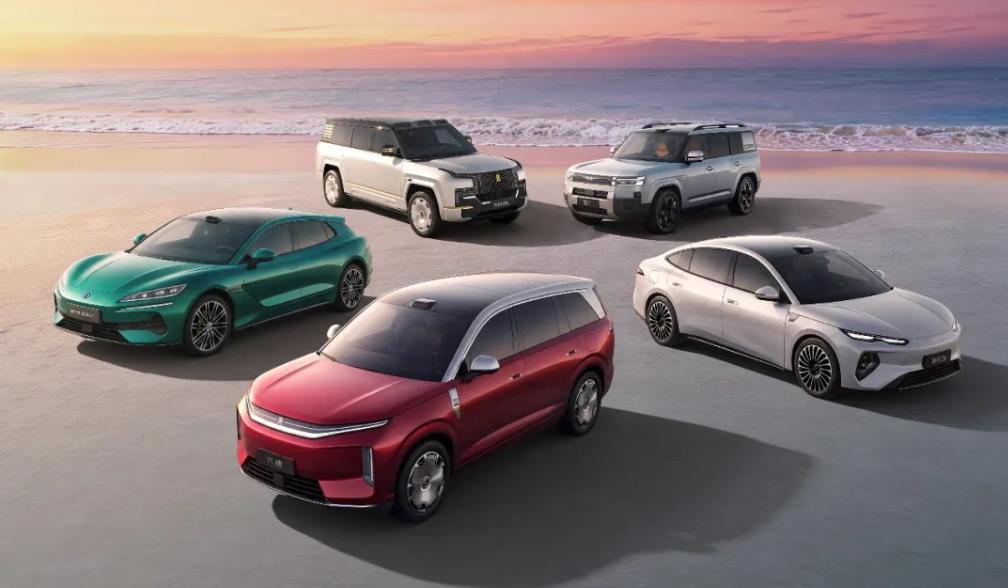
厂商榜单上的温差更加直观。零售端,比亚迪以23.4万辆领跑,吉利17.1万辆位居次席,奇瑞8.7万辆、零跑8.5万辆分列第三、第四,其中零跑同比大增63.9%,长安以8万辆排在第五,而一汽大众、上汽大众同比分别下降36.8%、42.7%。
图片来源:比亚迪
批发端,月销10万辆以上的厂商增加到7家,合计拿下59.1%的份额,头部集中度还在继续上行。自主份额逼近七成的表象之下,其实是阵营之间,以及阵营内部同时进行的一场深度洗牌。
新能源站上65%,燃油车收缩四成
8月最鲜明的对比,来自油电两条曲线的反向拉开。
据乘联分会数据,8月新能源乘用车零售100.5万辆,同比下降10.1%,环比增长5.7%,零售渗透率65.2%,同比提升9.9个百分点,再创历史新高。
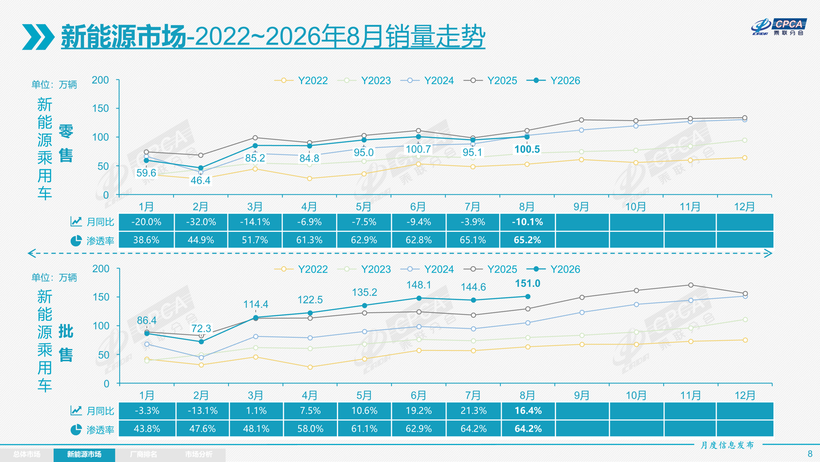
图片来源:乘联分会
燃油车一侧则冷清得多。8月常规燃油车零售54万辆,同比下降40%,其中纯燃油车下滑45%,普通混合动力车反而增长10%,是燃油阵营里少数还在增长的细分市场:8月普混批发10.7万辆,同比增长54%,一汽丰田、广汽丰田仍是其中主力。
新能源零售同比为什么也在下降?高基数之外,入门板块走弱是最直观的拖累。
据乘联分会数据,8月A00级纯电批发仅6.1万辆,同比下降51%;这块体量虽只占纯电批发的6%,份额却同比骤降9.3个百分点。补贴政策调整叠加低端群体购买力不足,过去靠微型电动车低价走量的打法明显失灵。
乘联分会反复强调,只有入门级电动车真正普及,车市才能获得可持续的增量,而这块短板眼下依然扎眼。
与偏弱的零售不同,供给端是另一番热度。8月新能源乘用车批发151.0万辆,同比增长16.4%;生产152.8万辆,增长19.2%;出口51.8万辆,大幅增长154.7%。国内零售、海外出口和厂商备货三股力量叠加,撑起了一个与终端体感并不相同的产能水位。
技术路线之间也在换位。8月纯电动批发103.2万辆,同比增长25.9%,占新能源批发的68.3%,同比提升5.3个百分点;狭义插混38.6万辆,微增3.1%,占比25.6%;增程式9.3万辆,下降10.9%,占比回落到6.1%。8月整体呈现出“纯电偏强、增程走弱”的格局。
对于后续的路线之争,乘联分会负责人崔东树在采访中给出了更明确的长期判断:“从8月数据看,纯电占比已达68.3%且增速领先,长期看纯电仍是新能源市场主流,随着电池成本下降、充电设施完善,纯电占比有望稳步提升至70%至75%,插混作为过渡与补充技术,占比或稳定在20%左右,增程在10%以内。”
在他看来,插混、增程在充电不便地区和长途场景中仍有市场,但长期份额会逐步向纯电集中。海外则是另一套逻辑,插混、增程凭借环境友好特性仍有空间,“比如理想在俄罗斯的热销,就是海外的电动化优选策略”。
新能源内部的座次也在微调。8月自主新能源零售同比下降11%,主流合资增长35%,豪华下降12%。
从新能源零售份额看,自主占63.7%,同比下降6.1个百分点;新势力占26%,提升5.5个百分点,零跑、蔚来拉动明显。
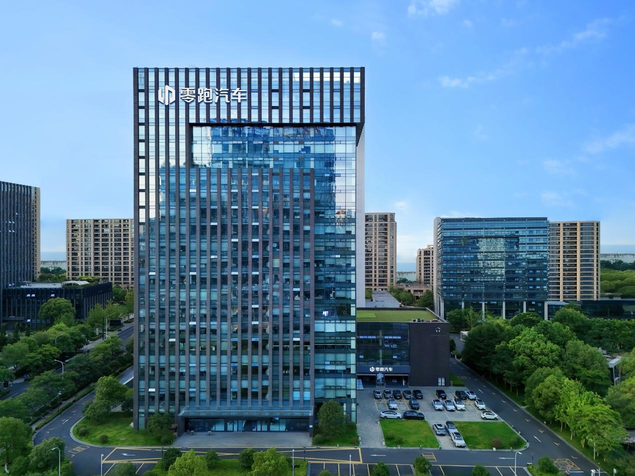
图片来源:零跑汽车
新势力车型中纯电占比升至78.2%,10万至15万元区间上量很快;极氪、深蓝、极狐、岚图等传统大集团孵化的“创二代”品牌,整体份额达到15.1%,提升2.3个百分点,是自主内部相当有活力的一支力量。
企业层面,8月新能源批发突破万辆的厂商达到19家,合计占比93.6%。其中比亚迪以43.27万辆稳居第一,吉利17.37万辆、奇瑞11.52万辆、零跑10.31万辆组成第二梯队。
出口端,比亚迪单月出口18.44万辆,吉利、奇瑞分别接近7万辆,A00+A0级小车占到纯电出口的56.5%,高性价比入门车型正在撬开全球南方市场。
渗透率新高的另一面,是新能源内部的淘汰赛也在加快:8月批发突破万辆的厂商只剩19家,同比少了2家,没有技术和规模打底的玩家,连行业增长的红利都分不到。
9月车市,“金九”成色几何
8月筑底之后,9月向来是车市由淡转旺的转折点。
乘联分会指出,传统“金九银十”就此开启,再叠加季度末的厂商冲量,终端客流有望持续回暖。
8月前低后高的走势和月末冲量,已经为9月攒下一部分势能。该机构预计,9月中旬发布的8月经销商满意度,会较7月17%的低位有所改善。
不过,高基数是一道无法回避的压力。2025年9月,部分地区在补贴停发前掀起抢购热潮,把当月零售推上历史峰值。今年9月要在这样的基数上实现同比转正,难度可想而知。
宏观面也只是弱企稳:据国家统计局数据,8月制造业PMI回升0.6至49.8,仍处在荣枯线下方,内需虽然回暖,力度却比较有限。
乘联分会的判断相对克制:9月有望延续环比修复态势,等超高基数效应逐步消退之后,同比降幅会明显收窄。也就是说,方向向上没有太大悬念,但过程会是渐进的。
油电之间的差距还会继续拉大。高油价仍然压制着燃油车需求,电动化新品的吸引力却在不断增强,“油电替代”会继续向前推进。
该机构预计,新能源渗透率将在65%以上的高位运行,燃油车消费意愿则持续受抑制,市场会进一步向少数刚需场景收缩,逐步变成小众补充。
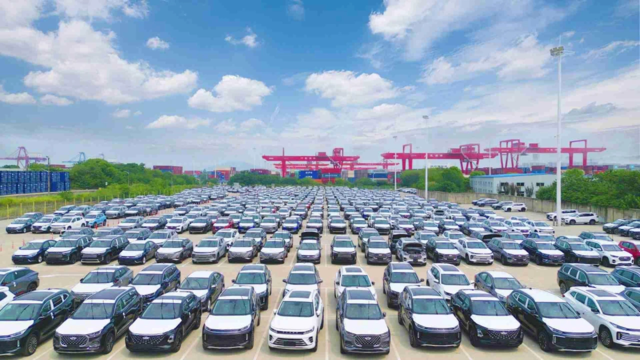
图片来源:奇瑞汽车
其将当前消费概括为三个特征:一是高油价持续催化油电替代,二是换购需求挤压首购需求,三是智驾驱动的新消费正在形成。这也意味着,即便9月总量回暖,结构性分化仍会延续。
政策端是9月最实在的托底力量。今年以旧换新补贴持续加力,补贴发放节奏预计前低后高,多地政府会在9月进一步加码,直接拉动终端成交。
与此同时,行业“反内卷”走向深入,上游原材料价格有所回落,竞争主线正从拼价格转向拼价值。
据崔东树披露,8月宣布降价的车型仅10款,较去年同期少了13款,价格战确有降温迹象,新能源安全新国标落地后技术门槛抬升,合规产品加快迭代,靠低价低质冲量的车型会被继续挤出市场。
智能化是另一条清晰主线。随着辅助驾驶和L3级智驾标准发布、道路交通安全法智驾相关内容启动修订,智能驾驶正从少数人的“尝鲜配置”变成更多车型的“全车标配”。
乘联分会判断,智驾正在成为续航、补能之后消费者的第三大购车决策因素,高阶智驾车型的关注度会持续转化为实际订单。此外,电动车大型化叠加国庆出游,大型纯电、插混车型有望在10月国庆前后受益,快充技术的进步也在拉动A级车加速纯电化。
热闹之外,行业赚钱难的问题并没有缓解。数据显示,2026年1至7月汽车行业收入60780亿元,同比增长2.7%,利润2162亿元,下降20%,行业利润率仅3.6%,远低于下游工业企业6.5%的平均水平;仅7月单月利润率就只有2.4%。
上游成本挤压、终端价格鏖战,车企两头承压,这种局面不会因为一个“金九”就彻底扭转。
综合来看,今年的“金九”更可能是一个结构性的金九:环比改善值得期待,但普涨行情已经不存在。批发端有出口和季度冲量托底,仍会明显强于零售端;新能源、智驾、高端、出海,是四条相对确定的主线,而燃油车和入门市场还要继续熬。
周末周初消息不多,预计整体区间震荡。中美经贸磋商今天在纽约开始举行,特朗普称可能愿意与伊朗总统会面。【前期复盘】上周五白盘4400附近空单,日内反弹最高点,最低回撤到4360下方,美盘4338-434
7月21日早盘,两市震荡反弹,半导体走出深“V”,从最低跌近7%开始爆拉,截至早间收盘,板块大涨6.95%,领涨A股行业板块,振幅近14%。个股掀起涨停潮,格科微、臻宝科技、托伦斯20CM涨停,杰华特

美股市场:美股三大指数07月22日收盘全线下跌。截至收盘,道琼斯工业平均指数比前一交易日下跌6.06点,收于52218.58点,跌幅为0.01%;标准普尔500种股票指数下跌10.24点,收于7498
随着人工智能高速发展,数据中心建设迎来爆发期,用电需求激增引发海外数据中心自建电源的热潮。杰瑞股份在数据中心供电赛道取得重大突破。7月22日晚间,杰瑞股份发布公告披露,其控股子公司J&F Power

能源分析师Jeff Currie认为,当前油市最大的误判,是投资者仍把目光集中在布伦特原油上,而真正的能源危机已经体现在消费者和企业实际购买的燃料价格中。布伦特原油周二触及92美元/桶,WTI原油报8
A股市场短期震荡调整背景下,券商板块“真金白银”持续加码。7月22日晚间,长江证券、兴业证券接连发布公告:长江证券董事长提议斥资1亿元至2亿元自有资金开展股份回购;兴业证券股东福建省投资开发集团以下简
